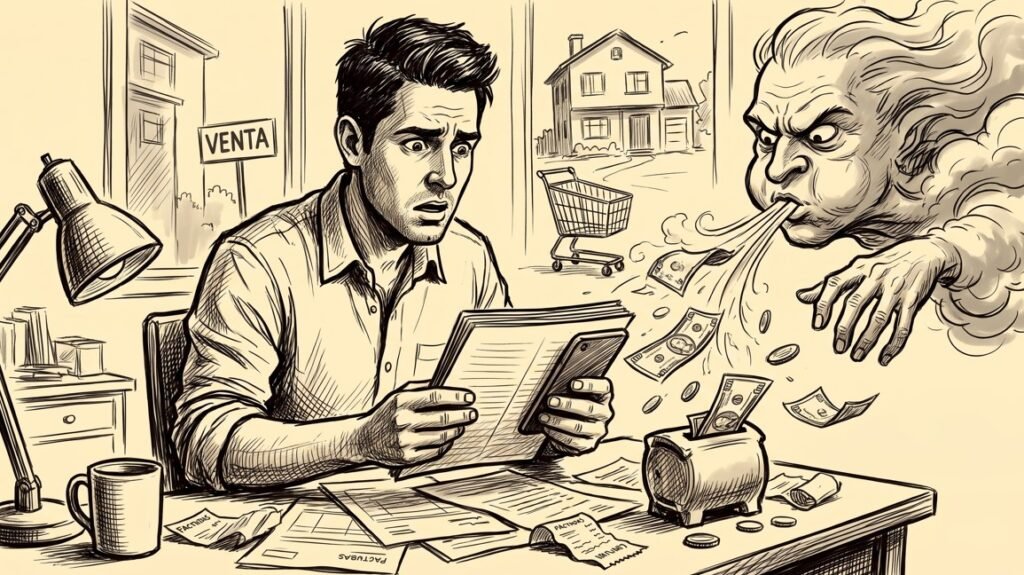
Carlos, un ingeniero de 32 años de Guadalajara, nos escribió al buzón de el revistazo con una preocupación que muchos mexicanos comparten: «Llevo cinco años depositando mis ahorros en una cuenta bancaria, pero cuando quise comprar un departamento me di cuenta de que el dinero no había crecido como esperaba. ¿En qué me equivoqué?». Su historia no es única. En México, 7 de cada 10 personas guardan sus ahorros exclusivamente en bancos, según datos recientes de la Condusef.
Lo que Carlos y millones más no saben es que los bancos suelen ofrecer rendimientos que apenas superan la inflación, cuando la superan. En 2023, el rendimiento promedio de las cuentas de ahorro fue del 4.5%, mientras que la inflación cerró en 4.7%. Esto significa que, en términos reales, el poder adquisitivo de esos ahorros disminuyó. «Es como correr en una caminadora: te cansas pero no avanzas», nos compartió otro lector frustrado.
El problema va más allá de los números. En una economía como la mexicana, donde el 60% de la población no tiene acceso a educación financiera formal según la ENIF 2021, muchas personas creen que dejar el dinero en el banco es la única opción segura. Pero la realidad es más compleja, y las consecuencias de no explorar alternativas pueden ser graves cuando llega el momento de jubilarse, comprar una vivienda o enfrentar emergencias médicas.
Tabla de contenidos
Por qué tu dinero pierde valor en el banco
La mecánica es sencilla pero devastadora: cuando los rendimientos de tus ahorros son menores que la inflación, cada año que pasa puedes comprar menos con el mismo dinero. Imagina que en 2020 podías comprar 100 kilos de tortillas con tus ahorros. Si esos ahorros crecieron al 4% pero la tortilla subió 8%, en 2023 solo podrías comprar 87 kilos. Ese 13% menos es dinero que simplemente desapareció de tu bolsillo.
Las estadísticas del Inegi son alarmantes: en los últimos 10 años, el poder adquisitivo del peso se ha reducido en un 28% acumulado. Esto explica por qué muchos mexicanos sienten que «nunca les alcanza», incluso cuando han sido disciplinados ahorradores. Los bancos no son villanos en esta historia: cumplen su función de custodiar el dinero, pero rara vez son la mejor opción para hacerlo crecer.
El verdadero riesgo no es perder el dinero de un día para otro (como podría pasar con otras inversiones), sino perderlo gota a gota durante años sin darse cuenta. Es una erosión silenciosa que afecta especialmente a la clase media, cuyos ahorros representan años de sacrificio. Cuando llega el momento de usarlos, descubren con amargura que no rinden lo esperado.
Mitos y realidades sobre hacer crecer tu dinero
Uno de los mitos más peligrosos es creer que «lo seguro» es solo dejar el dinero en el banco. La verdadera seguridad financiera consiste en proteger el poder adquisitivo de tus ahorros. Para eso, necesitas que crezcan al menos al ritmo de la inflación, y preferiblemente por encima. Esto no significa que debas apostar en la bolsa o comprar criptomonedas: existen opciones intermedias con distintos niveles de riesgo.
Otro mito común es pensar que se necesita mucho dinero para invertir. Hoy existen fondos de inversión que aceptan aportaciones desde $500 pesos, y plataformas que permiten comprar fracciones de acciones o bonos. Lo que sí se necesita es información: entender las opciones, los plazos y los riesgos de cada instrumento. Como nos dijo una lectora: «Antes le tenía miedo a la palabra ‘invertir’. Ahora le tengo miedo a no haber empezado antes».
La realidad es que no existe una fórmula mágica, pero sí principios básicos: diversificar, entender el perfil de riesgo propio y buscar asesoría profesional cuando sea necesario. Muchos mexicanos descubren esto cuando ya es tarde, como Carlos, nuestro lector del inicio, quien ahora tendrá que posponer su sueño de comprar casa varios años más. Su historia nos recuerda que ahorrar es solo el primer paso: hacer que ese dinero trabaje es lo que marca la diferencia.
La voz de la experiencia
Casos Reales y Perspectiva Única del Lic. Gerardo Gutiérrez
Para ayudarnos a entender mejor las alternativas reales que tienen los mexicanos para hacer crecer sus ahorros, convocamos al Lic. Gerardo Gtz, especialista en finanzas corporativas y gestión patrimonial con 6 años de experiencia, para que comparta con nuestros lectores estrategias comprobadas que van más allá del tradicional ahorro bancario.
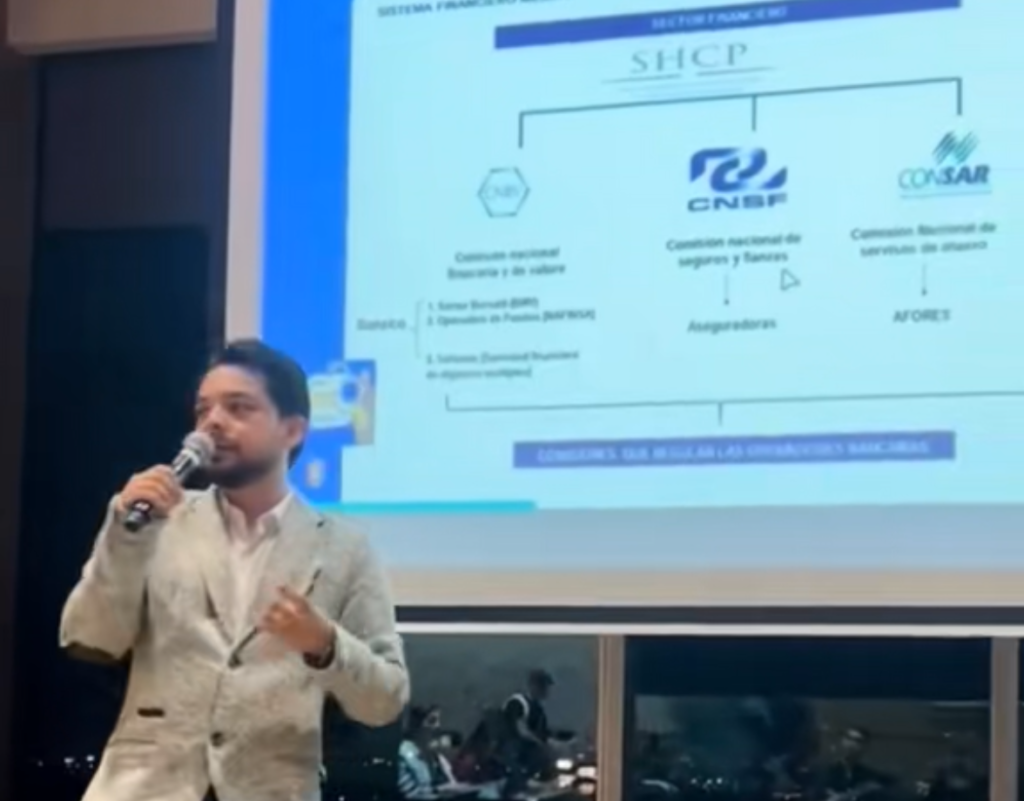
Hay una frase que siempre me ayuda a tomar decisiones financieramente responsables y es: “Esto que voy a comprar, lo hago por necesidad o porque creo necesitarlo”. Y es que hoy en día vivimos bajo una constante lucha de apariencia y materialismo donde se nos ha vuelto costumbre gastar para “sentirnos bien” porque “me lo merezco”, y ahí es donde debemos darnos cuenta de lo que estamos haciendo con nuestro dinero, porque si llegas a fin de quincena rascando los bolsillos para encontrar una moneda o un billete olvidado algo está mal, y podemos pensar: si tan solo ganara más dinero, si me pagara más mi jefe, pero, ¡oh sorpresa!, cuando te suben el sueldo también vuelves a la misma dinámica, se le llama: inflación al estilo de vida, ganas más entonces gastas más. Por eso es sumamente importante comenzar con tres pasos fundamentales para renovar tus finanzas y tus creencias sobre el dinero y cómo multiplicarlo de manera inteligente.
- Haz una agenda mensual donde dividas según tus ingresos, semanales o quincenales tu sueldo y tus gastos separando por categorías los gastos fijos (renta, comida, servicios) de los gastos variables (salidas, comida en la calle, diversión) y por último gastos de emergencia (médico, e imprevistos).
- Una vez que tienes tus números reales de ingresos y egresos (gastos) entonces haces la resta para saber exactamente cuánto dinero es el que te debería “sobrar” y te darás cuenta de cuánto dinero se nos va en los famosos “gastos hormiga” que, lentos pero seguros, nos van mermando nuestro sueldo haciéndolo ver más pequeño.
- Comienza a invertir ya, en CETES, en Sofipos como Klar, Stori o alguna otra que tengas muy seguramente, o en fibras, en la bolsa de valores. Hoy en día la información sobra, no necesitas ser un gurú de las inversiones, tan solo en YouTube existe contenido que te abrirá la puerta a entender mejor las plataformas de inversión; mi recomendación personal, el creador Moris Dieck tiene un video que puedes buscar con el título: “¿Cómo invertir tus primeros $1,000 pesos?”. Y recuerda esto: el sobreanálisis causa parálisis, no te preocupes si tal o cual plataforma es mejor que otra, mejor comienza con una y analízala, después abre otra y compáralas, todo se trata de gusto personal y de la facilidad que te dé una u otra, además, claro, de las ganancias.
La educación financiera lamentablemente hoy en día es una responsabilidad personal ya que no hay una política pública educativa de educación financiera, así que está en tus manos capacitarte, nutrirte, hay libros, videos y cursos online gratuitos con los que puedes comenzar.
Hago mención honorífica al diplomado que imparte la CONDUSEF cada seis meses en su portal web donde puedes inscribirte de manera gratuita al curso “Educación financiera” que puedes cursar en 3 meses y al finalizar obtener una constancia oficial.
Perfil Profesional y Contacto
- Especialista: Lic. Gerardo Gutiérrez
- Teléfono / WhatsApp: +52 5614024671
- Email: g3rardo_096@hotmail.com
- TikTok